DKB

Screenshots
Details
- Bewertung
- 4,6
- Version
- 2.55.0
- Entwickler
- Deutsche Kreditbank AG
Wer seine Bankgeschäfte überwiegend am Smartphone erledigt, merkt schnell, dass eine Banking-App nicht nur Überweisungen anzeigen soll. Sie muss vor allem dann verständlich bleiben, wenn eine Anmeldung hakt, eine Zahlung nicht sofort sichtbar ist oder man unterwegs dringend eine Karte prüfen möchte. Genau in diesem Alltag habe ich mir DKB angesehen. Die App gehört zur Finanzkategorie, stammt von der Deutsche Kreditbank AG und richtet sich an Kundinnen und Kunden, die ihr DKB-Konto und ihre Karten digital verwalten möchten.
Mein Eindruck fällt insgesamt positiv aus, aber nicht völlig unkritisch. Die Anwendung wirkt auf die zentralen Bankaufgaben konzentriert und ist kostenlos erhältlich. Gleichzeitig hängt viel davon ab, ob Konto, Zugang und Sicherheitsverfahren bereits sauber eingerichtet sind. Wer eine Banking-App erwartet, die unabhängig von einem bestehenden DKB-Verhältnis funktioniert, wird hier nicht glücklich. Für DKB-Kundinnen und -Kunden kann sie dagegen ein praktischer täglicher Begleiter sein, sofern man bei der ersten Einrichtung aufmerksam vorgeht.
Wo die Nutzung im Alltag ins Stocken geraten kann
Der häufigste Frust bei einer Banking-App entsteht nicht unbedingt durch einen komplizierten Menüaufbau. Oft liegt das Problem an einem fehlenden Zugang, einer nicht abgeschlossenen Freischaltung oder daran, dass man gerade versucht, eine Funktion außerhalb des eigenen Kontostatus zu verwenden. Bei DKB sollte man deshalb zuerst unterscheiden: Geht es um die App selbst, um die Anmeldung oder um das Konto beziehungsweise die Karte?
Beim ersten Öffnen ist es verlockend, sofort die Kontostände oder Umsätze sehen zu wollen. Wenn die Anmeldung nicht klappt, bringt wiederholtes Tippen auf dieselbe Schaltfläche wenig. Ich würde stattdessen prüfen, ob die verwendeten Zugangsdaten wirklich zum DKB-Zugang gehören und ob die Einrichtung des mobilen Zugriffs vollständig abgeschlossen wurde. Besonders wichtig ist, nicht mehrere mögliche Zugangsdaten durcheinanderzubringen. Ein Banking-Zugang, eine Karteninformation und ein Geräte-Sicherheitsverfahren erfüllen nicht zwingend dieselbe Aufgabe.
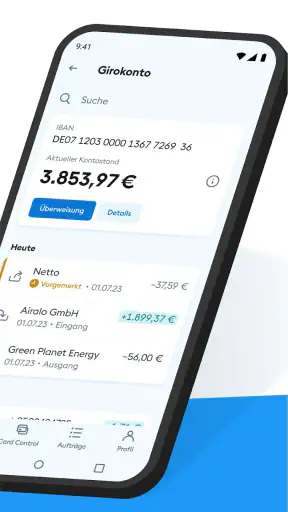
Auch bei einer scheinbar fehlenden Buchung lohnt sich ein ruhiger Blick auf den richtigen Bereich. Eine Kartenzahlung, eine vorgemerkte Bewegung und eine endgültig verbuchte Kontobewegung können im Alltag unterschiedlich erscheinen. Wer direkt nach dem Einkauf kontrolliert, sollte daher nicht automatisch von einem Fehler ausgehen, nur weil der Umsatz noch nicht so aussieht wie eine abgeschlossene Buchung. Der erste sinnvolle Schritt ist immer, den Status einer Bewegung zu prüfen, statt sie sofort erneut auszuführen.
Ein weiterer Stolperstein ist die Erwartung, dass jede Aktion mit einem einzigen Tippen erledigt wird. Banking-Apps müssen sensible Vorgänge absichern. Deshalb kann eine zusätzliche Bestätigung oder ein Sicherheitscheck erforderlich sein. Das ist zwar weniger bequem als bei einer gewöhnlichen Shopping-App, aber bei Überweisungen und Kartenangelegenheiten gehört diese Reibung zum Schutz des Kontos.
Was ich vor dem ersten Einsatz kontrollieren würde
Vor der ersten echten Überweisung würde ich die App nicht nur installieren, sondern die komplette Anmeldung in Ruhe durchlaufen. Dabei sollte das Smartphone ausreichend geladen sein und eine stabile Internetverbindung haben. Das klingt banal, verhindert aber eine ganze Reihe scheinbarer App-Probleme. Bricht die Einrichtung während eines sicherheitsrelevanten Schritts ab, ist später schwer zu erkennen, ob der Zugang bereits aktiv ist oder nur teilweise eingerichtet wurde.
Die aktuelle Ausgabe trägt die Versionsnummer 2.55.0 und setzt mindestens iOS oder Android ab Version 9 voraus. Für die Praxis bedeutet das: Wer ein sehr altes Gerät nutzt, sollte zuerst prüfen, ob das Betriebssystem die Installation und den sicheren Betrieb noch unterstützt. Ein veraltetes System kann nicht nur die Installation verhindern, sondern auch dazu führen, dass einzelne Abläufe anders reagieren als in aktuellen Anleitungen.
Ich würde außerdem vorab Platz für eine ruhige Einrichtung schaffen. Nicht zwischen zwei Terminen, nicht während einer schlechten Zugverbindung und nicht unmittelbar vor einer wichtigen Zahlung. Bei einer Finanz-App ist es sinnvoll, die erste Anmeldung dann vorzunehmen, wenn man Zugriff auf die benötigten Unterlagen und das eigene Sicherheitsverfahren hat. So muss man nicht improvisieren, falls eine Bestätigung verlangt wird.
Nach der Einrichtung sollte man einmal kontrollieren, ob das erwartete Konto und die dazugehörige Karte sichtbar sind. Diese Kontrolle ist nützlicher, als sofort alle Menüpunkte auszuprobieren. Wer mehrere DKB-Produkte nutzt, sollte sich bewusst machen, in welchem Konto- oder Kartenbereich gerade gearbeitet wird. Eine Überweisung vom falschen Konto ist kein App-Fehler, sondern eine vermeidbare Unachtsamkeit bei der Auswahl.
Die App ist für alle Altersgruppen freigegeben und trägt die Einstufung USK ab 0 Jahren. Das sagt wenig über die Komplexität von Bankgeschäften aus, zeigt aber, dass keine jugendschutzrelevanten Inhalte im Vordergrund stehen. Für ältere Menschen oder weniger technikaffine Nutzer würde ich dennoch empfehlen, die Einrichtung gemeinsam mit einer vertrauten Person vorzunehmen, ohne Zugangsdaten oder Sicherheitscodes weiterzugeben.
Ein sicherer Ablauf für Konto, Karte und Überweisung
Im täglichen Gebrauch würde ich DKB in drei getrennten Schritten verwenden: zuerst den Kontostand und die Umsätze prüfen, danach die konkrete Aktion auswählen und erst am Ende die Bestätigung durchführen. Diese kleine Gewohnheit reduziert Fehlbedienungen. Wer direkt aus einer Benachrichtigung oder einer offenen Ansicht heraus handelt, übersieht leichter den Betrag, den Empfänger oder das ausgewählte Konto.
Ein realistisches Beispiel: Ich bin unterwegs, bezahle etwas mit der Karte und möchte später nachvollziehen, ob die Ausgabe bereits im Konto auftaucht. Statt die Zahlung mehrfach zu suchen oder vorschnell eine zweite Zahlung auszulösen, öffne ich den Umsatzbereich und achte darauf, ob der Vorgang vorgemerkt oder abgeschlossen ist. Danach kann ich die Ausgabe meiner persönlichen Budgetplanung zuordnen. Für solche kurzen Kontrollen ist eine mobile Banking-App deutlich praktischer als der Umweg über einen Desktop-Browser.
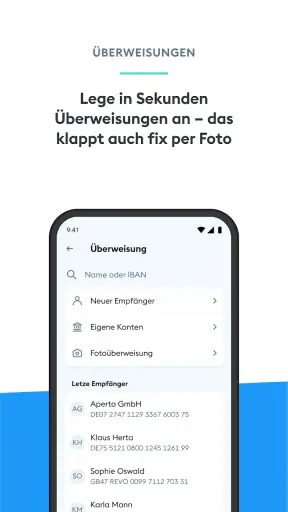
Bei einer Überweisung würde ich die Daten nicht nur auf dem kleinen Bildschirm eintippen, sondern vor der Freigabe bewusst gegen die Rechnung oder Nachricht halten. Die App kann nicht beurteilen, ob ein Empfänger vertrauenswürdig ist. Sie kann auch nicht verhindern, dass man sich bei einer Kontonummer vertippt, wenn die eingegebenen Daten formal akzeptiert werden. Die eigentliche Sicherheitsleistung besteht daher nicht nur aus der App, sondern auch aus dem eigenen Prüfverhalten.
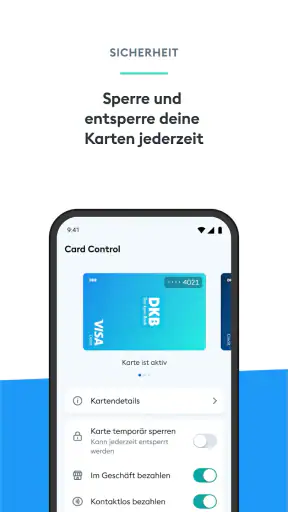
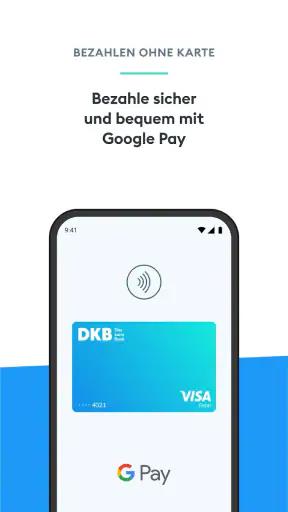
Für Kartenfragen ist die mobile Nutzung besonders sinnvoll, wenn man schnell feststellen möchte, welche Karte zum eigenen Konto gehört oder ob eine bestimmte Zahlung bereits sichtbar ist. Trotzdem würde ich mich nicht darauf verlassen, dass die App jede Situation automatisch erklärt. Bei einer abgelehnten Zahlung können mehrere Ursachen zusammenkommen: ein Problem beim Händler, eine technische Störung, eine Sicherheitsprüfung oder eine Einschränkung außerhalb der App. Die Anzeige in der Anwendung ist dann ein Hinweis, aber nicht immer die vollständige Diagnose.
Wenn der normale Ablauf unterbrochen wird
Wenn eine Anmeldung oder Aktion hängen bleibt, hilft ein geordneter Wiederanlauf mehr als hektisches Wiederholen. Zuerst würde ich prüfen, ob das Smartphone online ist und ob andere Apps eine Verbindung aufbauen können. Danach sollte man die DKB-App vollständig schließen und erneut öffnen. Bleibt das Verhalten gleich, lohnt sich ein Neustart des Geräts. Diese Schritte sind unspektakulär, beseitigen aber häufig temporäre Zustände.
Wichtig ist, nicht sofort die App zu löschen. Bei einer Banking-Anwendung kann eine Neuinstallation den Einrichtungsaufwand erhöhen und ein bereits funktionierendes Sicherheitsverfahren unterbrechen. Bevor man diesen Schritt erwägt, sollte man sich sicher sein, dass die benötigten Zugangsinformationen und die Möglichkeit zur erneuten Freischaltung vorhanden sind. Das ist einer der wichtigsten praktischen Unterschiede zu einer gewöhnlichen Nachrichten- oder Einkaufs-App.
Wenn nur eine einzelne Ansicht nicht aktualisiert wird, würde ich zunächst die Verbindung wechseln und später erneut prüfen, statt eine Buchung oder Überweisung zu wiederholen. Gerade bei Finanzvorgängen kann ein verzögertes Ergebnis gefährlicher sein als eine kurze Wartezeit. Ein zweiter Auftrag aus Unsicherheit kann am Ende zu einer doppelten Ausführung führen.
Falls die App nach einem Gerätewechsel oder einer Änderung am Smartphone nicht mehr wie gewohnt funktioniert, sollte man den Vorgang als Sicherheits- und Einrichtungsthema betrachten. Ein neues Gerät ist nicht automatisch dasselbe wie das bisher verwendete. Deshalb ist es sinnvoll, die offizielle DKB-Hilfe oder den vorgesehenen Supportweg zu nutzen, anstatt Sicherheitscodes aus Nachrichten an fremde Personen weiterzugeben. Kein seriöser Support sollte verlangen, dass man vertrauliche Zugangsdaten oder einmalige Sicherheitscodes per Chat weiterreicht.
Auch bei einer Fehlermeldung sollte man den genauen Wortlaut notieren und den Zeitpunkt festhalten. Das klingt übertrieben, spart bei einer späteren Nachfrage aber Zeit. Eine Beschreibung wie „geht nicht“ hilft weniger als die Information, ob die App beim Start, bei der Anmeldung, beim Laden eines Umsatzes oder bei der Bestätigung abbricht.
Wann nicht die App die Ursache ist
Eine Banking-App ist nur ein Teil einer längeren Kette. Zwischen Smartphone, Internetverbindung, DKB-System, Händler und Kartenlesegerät können mehrere Stellen liegen, an denen etwas schiefgeht. Wenn eine Kartenzahlung im Laden abgelehnt wird, muss das deshalb nicht bedeuten, dass die App defekt ist. Ein Vergleich mit einer anderen Zahlungssituation kann helfen: Tritt das Problem nur bei einem Händler auf oder überall?
Ähnlich ist es bei Kontoständen und Umsätzen. Eine verzögerte Anzeige kann mit der Verarbeitung einer Buchung zusammenhängen. Wer eine Bewegung unmittelbar nach dem Einkauf erwartet, sollte den Unterschied zwischen einer Autorisierung, einer Vormerkung und einer endgültigen Kontobuchung im Hinterkopf behalten. Die App ist dann eher das Fenster auf den Vorgang als dessen alleinige Ursache.
Auch ein schwaches Mobilfunksignal wird gerne übersehen. In einem Keller, einer Tiefgarage oder einem überfüllten Bahnhof kann die Anwendung nicht zuverlässig mit dem Bankdienst kommunizieren. Bevor man Einstellungen verändert oder die App neu installiert, würde ich den Vorgang an einem Ort mit stabiler Verbindung wiederholen.
Bei einer geplanten Überweisung kann außerdem der Empfänger ein Problem darstellen. Eine falsche oder veraltete Bankverbindung, ein Tippfehler oder eine ungewöhnliche Zahlungsaufforderung sind keine Fragen, die eine App allein lösen kann. Wer eine verdächtige Nachricht erhält, sollte nicht aus Zeitdruck handeln. Die sicherere Entscheidung ist, den Empfänger über einen unabhängig bekannten Kontaktweg zu prüfen.
Für Menschen, die viele Konten verschiedener Banken in einer einzigen Übersicht bündeln möchten, ist DKB möglicherweise nicht die passendste Lösung. Die Stärke liegt hier in der direkten Verwaltung der DKB-Beziehung, nicht zwingend in einer bankübergreifenden Finanzzentrale. Eine unabhängige Haushaltsbuch- oder Multibanking-Lösung kann für diesen speziellen Zweck besser passen, bringt aber eigene Datenschutz- und Einrichtungserwägungen mit.
Was die breite Nutzung aussagt und was nicht
DKB erreicht im Store eine durchschnittliche Bewertung von 4,6 bei rund 142.000 Bewertungen. Außerdem wurde die App über eine Million Mal installiert. Das ist ein starkes Signal dafür, dass sie für viele Menschen im Alltag funktioniert. Es ersetzt aber nicht die eigene Prüfung, ob die App zum persönlichen Bankverhalten passt. Eine hohe Bewertung sagt wenig darüber aus, wie angenehm ein bestimmter Gerätewechsel oder ein spezieller Problemfall verläuft.
Ich finde die Einordnung deshalb hilfreich, weil sie zwei Dinge gleichzeitig zeigt: Die Anwendung ist kein Nischenwerkzeug, und trotzdem kann die Erfahrung je nach Konto, Gerät und Sicherheitsstatus unterschiedlich ausfallen. Wer nur gelegentlich den Kontostand prüft, stellt andere Anforderungen als jemand, der täglich Überweisungen kontrolliert und mehrere Karten im Blick behalten muss.
Ein Pluspunkt ist der klare Zweck. DKB steht für Konto und Karte, nicht für eine überladene Sammlung beliebiger Zusatzfunktionen. Das macht die App grundsätzlich leichter einzuordnen. Der Nachteil derselben Konzentration: Wer eine ausführliche Finanzplanung, automatische Ausgabenkategorien oder eine umfassende Vermögensübersicht erwartet, sollte seine Erwartungen vor der Installation anpassen und gegebenenfalls ein ergänzendes Werkzeug nutzen.
Für wen ich DKB empfehlen würde
Ich würde die App vor allem DKB-Kundinnen und -Kunden empfehlen, die ihre Bankgeschäfte selbstständig am Smartphone erledigen möchten. Sie passt gut zu Menschen, die unterwegs Kontobewegungen prüfen, Kartenangelegenheiten im Blick behalten und Überweisungen nicht an einen Desktop-Arbeitsplatz binden wollen. Auch für den kurzen Abendcheck nach einem Einkauf ist sie sinnvoller als ein Browser, wenn das Smartphone ohnehin griffbereit ist.
Weniger geeignet ist sie für Personen, die zunächst ein neues Bankkonto suchen und noch keine DKB-Verbindung haben. Ebenso würde ich sie nicht als alleinige Finanzzentrale empfehlen, wenn der wichtigste Wunsch eine gemeinsame Übersicht über Konten bei vielen Banken ist. In diesem Fall kann eine andere Anwendung mit ausdrücklich bankübergreifendem Schwerpunkt besser zum Arbeitsablauf passen.
Für Familien oder Paare ist außerdem entscheidend, wer welchen Zugang verwaltet. Eine App sollte nicht dazu verleiten, persönliche Anmeldedaten gemeinsam zu verwenden. Wenn mehrere Personen auf finanzielle Informationen zugreifen müssen, sollte man die dafür vorgesehenen Möglichkeiten der Bank nutzen und die Verantwortung für Sicherheitscodes klar trennen.
Mein praktisches Urteil nach der Nutzung
Die kostenlose DKB-App ist für ihren Kernzweck überzeugend: DKB-Konto und Karten mobil im Alltag zu verwalten. Ich schätze besonders, dass sie den Weg zur schnellen Kontrolle verkürzt und nicht den Eindruck erweckt, eine komplette Finanzwelt ersetzen zu müssen. Ihre Bewertung von 4,6 und die große Verbreitung passen zu diesem insgesamt soliden Eindruck.
Die wichtigste Einschränkung liegt nicht in einem fehlenden Extra, sondern in der Empfindlichkeit des Einrichtungs- und Sicherheitsablaufs. Wer Zugangsdaten verwechselt, eine instabile Verbindung nutzt oder eine verzögerte Buchung sofort als Fehler interpretiert, kann sich unnötig selbst blockieren. Deshalb würde ich die erste Einrichtung bewusst und nicht unter Zeitdruck erledigen. Danach ist die tägliche Nutzung deutlich entspannter.
Die Deutsche Kreditbank AG bietet mit dieser Finanz-App ein Werkzeug für bestehende DKB-Kundschaft, keine universelle Lösung für jede Bankfrage. Genau darin liegt die faire Einordnung. Wenn du DKB nutzt und eine mobile Verwaltung für Konto und Karte suchst, würde ich die App installieren. Wenn du dagegen vor allem mehrere Banken bündeln, ausführliche Budgets bauen oder unabhängig von DKB starten möchtest, solltest du eine andere Lösung als Hauptwerkzeug prüfen.
Unterm Strich ist DKB eine empfehlenswerte Banking-App mit einem klaren Einsatzgebiet. Sie nimmt mir viele kurze Bankwege ab, verlangt bei sensiblen Vorgängen aber Aufmerksamkeit und etwas Geduld. Wer diese Grenze akzeptiert und bei Problemen systematisch zwischen App, Gerät, Verbindung und Bankvorgang unterscheidet, bekommt einen verlässlichen mobilen Zugang zu den eigenen DKB-Finanzen.


